
84 reviews op Google
Je auto verzekeren bij lease
Auto of bedrijfswagen. Wij vergelijken voor je en bellen je terug met een voorstel.
Kies je dekking
Hoe wil je je auto verzekeren?
Bij financial lease en netto operational lease sluit je de verzekering zelf. Kies hieronder de dekking, of laat ons kijken wat jouw leasecontract eist. Je kunt de verzekering via ons afsluiten.
Wat is gedekt?
WA
Wettelijk verplicht. Dekt alleen de schade die je met je auto aan anderen toebrengt.
WA + beperkt casco
WA plus schade aan je eigen auto door diefstal, ruiten, natuur en brand.
Allrisk
Ook de schade die je zelf veroorzaakt: botsen, slippen, van de weg raken, plus vandalisme.
Je premie hangt af van de auto, je kilometers, je postcode en je schadevrije jaren.
Weet je niet wat je nodig hebt? Wij kijken meeVaak vergeten
Dit zit niet in je autoverzekering.
Vink het aan in je aanvraag, dan nemen we het mee.
Schadeverzekering inzittenden
Vergoedt de werkelijke schade van jou en je passagiers na een ongeval, ook als je het zelf veroorzaakt. Past bij de zorgplicht voor rijdend personeel.
Ongevallen inzittenden
Keert een vast bedrag uit bij blijvende invaliditeit of overlijden.
Accu en laadkabel
Een gehuurde accu is niet meeverzekerd. Wij checken wat er in jouw polis zit.
Alles wat je moet weten over je auto verzekeren bij lease
Je auto verzekeren bij lease in het kort
Of je je auto zelf moet verzekeren, hangt volledig af van je leasevorm. Bij full operational lease zit het in je maandbedrag en hoor je er nooit meer van. Bij financial lease sluit je de polis zelf, en eist de financier bijna altijd cascodekking — met zijn naam als begunstigde op je polis.
Die laatste constructie verrast ondernemers regelmatig, vooral na een total loss. Deze pagina legt uit wat er per leasevorm geldt, wat de financier precies eist en waar de gaten in een standaardpolis zitten.
Per leasevorm: wie verzekert wat
| Leasevorm | Wie regelt de verzekering | Wie krijgt de uitkering bij cascoschade | Bouw je schadevrije jaren op |
|---|---|---|---|
| Full operational lease | De leasemaatschappij, inbegrepen in de termijn | De leasemaatschappij | Nee |
| Netto operational lease | Jij, meestal met toestemming van de maatschappij | De leasemaatschappij, via een begunstigdenclausule | Doorgaans niet |
| Financial lease | Jij | De financier, zolang er financiering op zit | Ja, op naam van je onderneming |
| Short lease | De leasemaatschappij, inbegrepen | De leasemaatschappij | Nee |
Belangrijk: of je bij operational lease zelf mag verzekeren, verschilt per maatschappij. Bij DutchLease kan het met toestemming: "Zelf een WA- en Cascoverzekering regelen kan ook. U moet ons dan om toestemming vragen en de verzekering moet voldoen aan door ons gestelde voorwaarden." Bij Athlon mag je casco niet zonder schriftelijke toestemming zelf dragen. En DirectLease sluit het helemaal uit: "Vandaar dat het bij ons niet mogelijk is om te leasen zonder de door ons geleverde verzekering."
Vraag dit dus na voordat je op prijs vergelijkt. Een netto operational lease die goedkoper lijkt omdat de verzekering eruit is, kan bij jouw maatschappij niet eens mogelijk zijn.
Wat de wet van je eist
Een WA-verzekering is wettelijk verplicht, en bij lease rust die plicht op de houder die de auto duurzaam in gebruik heeft, niet op de eigenaar als zodanig. De Wet aansprakelijkheidsverzekering motorrijtuigen legt de verzekeringsplicht bij de houder die het motorrijtuig "anderszins (…) anders dan als bezitter, tot duurzaam gebruik onder zich heeft". De Rijksoverheid vertaalt dat zo: "Bent u geen eigenaar van een motorrijtuig, maar heeft u het wel duurzaam in gebruik? (…) Dan moet u ook een WA-verzekering afsluiten."
Staat er op jouw kenteken geen WA-verzekering, dan krijg je van de RDW een boete van € 500 (2026) voor een personenauto of bedrijfsauto. De RDW controleert dat niet steekproefsgewijs maar via een registervergelijking: "Elk voertuig wordt minstens één keer per jaar voor beide verplichtingen gecontroleerd (100%-controle)." Daarnaast kan de rechter een rijontzegging van maximaal een jaar opleggen en een bedrag van maximaal € 2.723 aan het Waarborgfonds Motorverkeer.
Staat de auto stil en gebruik je hem niet, dan kun je het kenteken schorsen: tijdens een schorsing mag het voertuig niet op de openbare weg staan of rijden, en hoeft het ook niet verzekerd en APK-goedgekeurd te zijn.
Bij financial lease eist de financier casco — maar niet overal hetzelfde
Dit is de kern, en het verschilt echt per financier. Daarom drie letterlijke voorbeelden in plaats van één algemene regel:
- Alphabet (Autoplan) eist WA én volledig casco, en legt de termijn vast: "Uw verzekeringsplicht voor het voertuig geldt tot ten minste 14 dagen na beëindiging van de overeenkomst." Alphabet mag dan zelf op jouw kosten WA en volledig casco afsluiten. En het niet verzekeren is een ontbindingsgrond.
- Findio koppelt het aan de leeftijd van de auto: "Als het object nog geen 5 jaar oud is dan moet u deze volledig casco (ofwel all-risk) verzekeren."
- BNP Paribas Leasing Solutions koppelt het aan de teruggave: de verzekering moet ingaan "uiterlijk op de dag dat het object aan Lessee wordt afgeleverd" en voortduren "tot de dag dat het object (…) aan BNPP LS is teruggegeven".
Dus: casco is bij financial lease meestal verplicht, zeker bij een jonge auto, maar of dat allrisk moet zijn gedurende de hele looptijd of alleen zolang de auto jong is, staat in jouw contract. Wij halen dat eruit voordat je een polis sluit, zodat je niet jaren onnodig allrisk betaalt — en ook niet opeens te laag verzekerd blijkt.
Je sluit de polis, maar de uitkering is niet voor jou
Dit is het punt dat bijna niemand uitlegt. De financier laat zich op jouw polis aanmerken als begunstigde of pandhouder. Alphabet schrijft letterlijk voor welke aantekening op de polis moet komen:
"Het is de verzekeringsmaatschappij bekend dat het verzekerde object wordt gefinancierd. Uitkeringen uit hoofde van deze verzekering worden gedaan aan Alphabet te Rijswijk. De dekking kan t.o.v. voormelde financieringsmaatschappij niet worden beperkt of beëindigd zonder mededeling daarvan aan deze financieringsmaatschappij (…)"
Praktisch gevolg: bij een total loss keert jouw verzekeraar uit aan de financier, niet aan jou. Wat er overblijft nadat de financiering is afgelost, krijg jij. Is de uitkering lager dan wat je nog openstaat, dan blijft er restschuld — en die is van jou.
Hoe je restschuld voorkomt
De uitkering bij total loss is dagwaarde min restwaarde van het wrak. Bij een auto die snel in waarde is gezakt, kan dat flink onder je openstaande financiering liggen.
Er zijn twee dingen die dat gat dichten, en het zijn geen aparte producten:
Allrisk in plaats van beperkt casco. Beperkt casco dekt diefstal, inbraak, ruitschade, natuurschade en brand — maar niet de schade die je zelf veroorzaakt. Raakt je auto total loss door je eigen schuld en heb je alleen WA of beperkt casco, dan draai je volledig zelf op voor de schade én de restschuld.
Een aanschafwaarde- of nieuwwaarderegeling. Veel cascopolissen vergoeden in het eerste jaar de aanschafwaarde in plaats van de dagwaarde, soms langer. Vraag hier expliciet naar, want dat eerste jaar is precies wanneer het gat tussen dagwaarde en financiering het grootst is.
Een aparte GAP-verzekering die alleen die restschuld dekt, is in Nederland geen gangbaar product. Reken er dus niet op; los het op in je cascodekking.
WA, beperkt casco of allrisk
WA dekt alleen schade die je met je auto aan anderen toebrengt. Schade aan je eigen auto is niet verzekerd.
Beperkt casco voegt daaraan toe: diefstal en inbraak, ruitschade, natuurschade zoals storm, en brandschade. Niet: schade door eigen toedoen, en niet: vandalisme.
Allrisk dekt daarbovenop de schade die je zelf veroorzaakt — botsen, slippen, van de weg of te water raken — plus vandalisme.
Standaard uitgesloten bij allrisk: rijden zonder geldig rijbewijs, opzet of roekeloos gedrag, rijden onder invloed, roest en slijtage, en gebruik voor verhuur, wedstrijden of zakelijk personenvervoer. Dat laatste is relevant als je met je auto personen vervoert tegen betaling; meld dat vooraf.
Vuistregel: tot ongeveer zes jaar oud allrisk. Maar zolang er financiering op zit, gaat de eis van de financier altijd voor.
Je schadevrije jaren bij lease
Hier verliezen ondernemers geld zonder dat ze het merken.
Bij zakelijke operational lease bouw je geen schadevrije jaren op. Een leasemaatschappij maakt daarbij geen gebruik van Roy-data, het landelijke register waarin schadevrije jaren worden bijgehouden. De brancheregeling die dat register regelt sluit de zakelijke collectieve markt en wagenparken er expliciet van uit. Wat je wel kunt vragen is een leaseverklaring: daarmee kan een verzekeraar je schadevrije jaren alsnog in Roy-data laten opvoeren. Hoe lang een verzekeraar oude jaren nog meetelt, verschilt per verzekeraar; vraag de verklaring dus direct aan het einde van je contract op.
Bij financial lease bouw je ze wél op, maar op naam van je onderneming en niet op jouw naam. Schadevrije jaren zijn persoons- én bedrijfsgebonden. Dat levert een concreet probleem op bij een rechtsvormwijziging: zet je je eenmanszaak om in een bv, dan staan je opgebouwde jaren nog op de eenmanszaak en vindt de verzekeraar ze niet terug op de bv. De branche-afspraken regelen overdracht alleen bij overlijden en scheiding. Of overdracht van bedrijf naar privé, of bij een fusie of overname, mogelijk is, hangt af van je verzekeraar. Regel dit dus vóór de omzetting en niet erna.
Wat één schade doet met je schadevrije jaren (vaste branchetabel): heb je zestien of meer schadevrije jaren, dan val je terug naar tien. Vanaf vijftien jaar ook naar tien. Van tien naar vijf. Van vijf naar nul. Van nul naar min vijf. Het maximum is 99 jaar, maar boven vijftien jaar is de terugval altijd naar tien. Welke premiekorting daarbij hoort, bepaalt je verzekeraar.
Geen terugval bij: ruitschade, brand, ontploffing, kortsluiting of blikseminslag, omwaaien door storm vanaf windkracht 7, en diefstal of verduistering. Een aanrijding met een dier heeft ook geen gevolgen, maar alleen voor de schade die rechtstreeks door de botsing met het dier komt — gevolgschade, zoals van de weg raken en tegen een boom rijden, valt daar niet onder.
Gereedschap in de bestelbus is niet gedekt
Dit is de pijnlijkste van allemaal. Interpolis zegt het letterlijk: "Nee, losse spullen zijn niet verzekerd op je bestelautoverzekering."
De logica erachter: een autoverzekering dekt accessoires die in het voertuig zijn gemonteerd — een stelling, een ingebouwde inrichting. Losse spullen die er niet aan vastzitten, zijn geen accessoire. En een inzittendenverzekering dekt geen bedrijfsmatige spullen.
Daarvoor heb je een eigen vervoer- of gereedschappenverzekering nodig, die gereedschap, hulpmaterialen en bedrijfsuitrusting dekt. Twee dingen om op te letten bij zo'n polis:
- De diefstaleis. Diefstal is doorgaans alleen gedekt als de bus goed was afgesloten én er zichtbare braakschade aan de buitenkant is. Een bus die open stond, is niet gedekt.
- Nachtdekking. Of je spullen ook buiten werktijd in de bus verzekerd zijn, verschilt per polis; sommige vervoerverzekeringen dekken standaard dag en nacht. Laat je de bus 's nachts volgeladen op de oprit staan, dan wil je die dekking.
Daarbij komt soms een alarmeis, afhankelijk van de verzekeraar. En op de bus zelf: bij een hoge cataloguswaarde is diefstal bij sommige verzekeraars alleen gedekt met een SCM-gecertificeerd diefstalpreventiesysteem. Sommige verzekeraars gaan verder en dekken diefstal alleen als een aanwezig alarm werkte en was ingeschakeld.
Rijden je medewerkers zakelijk? Dan heb je een zorgplicht
Als werkgever ben je op grond van goed werkgeverschap verplicht te zorgen voor een behoorlijke verzekering van werknemers die voor hun werk als bestuurder van een motorvoertuig bij een verkeersongeval betrokken kunnen raken. De Hoge Raad heeft dat in 2008 zo vastgelegd (HR 1 februari 2008, ECLI:NL:HR:2008:BB4767), en het geldt niet alleen bij een auto van de werknemer zelf maar ook bij een auto van de werkgever. Schiet je daarin tekort, dan ben je jegens de werknemer aansprakelijk voor de schade die hij daardoor lijdt.
En let op: een standaard ongevallenverzekering is niet automatisch "behoorlijk". In die zaak was het enkele feit dat de verzekering van de werkgever voldeed aan de eis van de cao volgens de Hoge Raad onvoldoende om te oordelen dat er een behoorlijke verzekering was. De plicht is later uitgebreid naar werknemers die voor hun werk op de fiets zitten, inclusief eenzijdige fietsongevallen (HR 12 december 2008, ECLI:NL:HR:2008:BD3129).
Voor zzp'ers die je inhuurt geldt die verzekeringsplicht niet: hij vloeit voort uit goed werkgeverschap en geldt alleen bij een arbeidsovereenkomst. Over de positie van de DGA is geen duidelijke rechtspraak te vinden.
Dit is dus geen papieren risico maar een reden om je dekking voor inzittenden serieus te bekijken.
SVI of ongevallen inzittenden?
Je eigen autoverzekering vergoedt jou als bestuurder geen letselschade of schade aan persoonlijke eigendommen als je zelf een aanrijding veroorzaakt. Passagiers kunnen hun schade verhalen via je WA-dekking, maar jij kunt jezelf niet aansprakelijk stellen. Daarom bestaan er twee aanvullingen:
Schadeverzekering inzittenden (SVI) vergoedt de werkelijke schade die door een ongeval ontstaat — letsel, schade aan spullen en gemist inkomen — doorgaans tot een maximum per ongeval.
Ongevallen inzittenden (OIV) keert alleen een vast bedrag uit bij blijvende invaliditeit of overlijden. Dat bedrag staat op je polis.
Voor een werkgever met rijdend personeel is SVI meestal de dekking die bij de zorgplicht hierboven past, omdat die de werkelijke schade vergoedt en niet een vast bedrag. Let op dat SVI bij een bestelauto zelden standaard meeverzekerd is en dat de dekking vaak op particuliere spullen van inzittenden ziet, niet op bedrijfsmatige.
Elektrische auto: accu, laadkabel en laadpas
De accu is meeverzekerd als hij in de cataloguswaarde van de auto zit. Huur je de accu apart, dan is hij níet meeverzekerd en moet je dat bij de eigenaar of verhuurder regelen. Dit is een extra argument voor allrisk: bij een aanrijding raakt een accupakket snel instabiel, en het is het duurste onderdeel van de auto.
Laadkabels zijn bij verzekeraars doorgaans als accessoire meeverzekerd. Diefstal uit een afgesloten auto valt bij veel verzekeraars onder beperkt casco of allrisk; ligt de kabel naast de auto of hangt hij aan een openbare laadpaal, dan is diefstal meestal niet gedekt.
Een laadpas werkt als betaalmiddel en valt vermoedelijk niet onder je autoverzekering maar onder de voorwaarden van de aanbieder van de pas, vergelijkbaar met een bankpas. Het woord laadpas komt in de polisvoorwaarden die wij doornamen niet voor, dus check dat bij je pasaanbieder.
Een laadpaal bij huis of op de zaak valt niet onder de autoverzekering. Bij een paal die vastzit aan het gebouw wijzen verzekeraars naar de opstalverzekering; bij een losstaande paal spreken ze elkaar tegen — de een noemt inboedel, de ander opstal. Vraag het dus na bij je eigen verzekeraar in plaats van het aan te nemen.
Assurantiebelasting: 21%, en geen btw
Verzekeringspremies zijn vrijgesteld van btw. In plaats daarvan betaal je assurantiebelasting van 21% over de premie en over een eventuele afzonderlijke vergoeding voor samenhangende diensten. Omdat de premie btw-vrijgesteld is, is er geen voorbelasting om terug te vragen.
Vrijgesteld van assurantiebelasting zijn onder andere levensverzekeringen, ongevallen-, invaliditeits- en arbeidsongeschiktheidsverzekeringen, ziektekostenverzekeringen en transportverzekeringen. Of een ongevallen-inzittendenverzekering onder die vrijstelling valt, hangt af van hoe het product is gekwalificeerd — dat staat niet eenduidig vast, dus laat dat per polis bevestigen.
Wat dit betekent voor het vergelijken van leaseprijzen: bij full operational lease zit de premie inclusief die 21% in je maandbedrag en zie je hem niet. Bij netto operational lease en financial lease staat die 21% apart op je eigen polis. Een maandtermijn zonder verzekering vergelijken met een maandtermijn met verzekering gaat dus altijd mis, en het verschil is groter dan de kale premie.
Wat wij voor je doen
Wij zijn zelf geen verzekeraar en geen verzekeringsadviseur. Wil je je auto of bedrijfswagen meteen verzekerd hebben, dan kun je de verzekering via ons afsluiten bij de verzekeringspartij waarmee we samenwerken en die daarvoor een AFM-vergunning heeft. Daarnaast halen we uit jouw leasecontract of financieringsvoorwaarden wat er precies van je geëist wordt — WA of ook casco, allrisk of beperkt, tot wanneer, en welke begunstigdenclausule erop moet — en we zetten dat naast je leasevoorstel. Zodat je weet wat je werkelijk per maand kwijt bent, en niet pas na een schade merkt dat er een gat in zat.
En omdat we bij meer dan vijftig leasemaatschappijen en financiers aanvragen, zien we per partij wat er wel en niet inbegrepen zit. Dat verschilt meer dan je denkt.
“Via Adriaan Postma heb ik mijn nieuwe Volvo XC40 mogen uitzoeken en ik kan niet anders dan zeer tevreden zijn. Van de eerste zoekopdracht tot aan de levering was alles tot in de puntjes geregeld.”
Stijn Haarkamp · Google review
Wie mag jou helpen?
Geen vraag is te gek. Wij zijn er om je te helpen, stuur ons gerust een berichtje.
Binnen 24 uur een voorstel
Snel weten waar je aan toe bent.
50+ leasemaatschappijen vergeleken
Eén aanvraag, onafhankelijk vergeleken.
Een vaste adviseur
Van begin tot eind jouw aanspreekpunt.
Ook voor starters en zzp'ers
Geen jaarcijfers? We kijken mee.
Ondernemers onderweg
Klantverhaal Christa en Arno Haarkamp
“Zorgeloos rijden met een leaseoplossing die bij ons past”
Lees verder ›
Klantverhaal Albert Suijlen – Snel geregeld, transparant en alles onder één dak
“Wat mij direct opviel, was de snelheid waarmee er werd geschakeld. Er werden meerdere auto’s voorgesteld en er werd echt meegedacht over wat bij mij paste. Geen lange wachttijden of ingewikkelde verhalen, maar gewoon duidelijk en transparant.”
Lees verder › Audi
De Audi e-tron brengt Mahmud de luxe en power die hij zocht.
“Top geholpen door Adriaan, altijd persoonlijk contact, snelle reactie en voor alles een oplossing. Zeker een aanrader om hier een auto te leasen.”
Lees verder › Cupra Born
Deze Cupra Born past perfect bij de duurzame visie van Erwin.
“Via iemand uit mijn netwerk ben ik bij Adriaan terechtgekomen. Ik ben erg goed geholpen; geen vraag was te veel.”
Lees verder › Mercedes A-Klasse
Klantverhaal – Max Shop
Lees verder ›
Dankzij deze bedrijfsbus kan Michael zijn bedrijf doorgroeien.
Lees verder › BMW
De BMW i7 is voor Garnik de perfecte match
Lees verder ›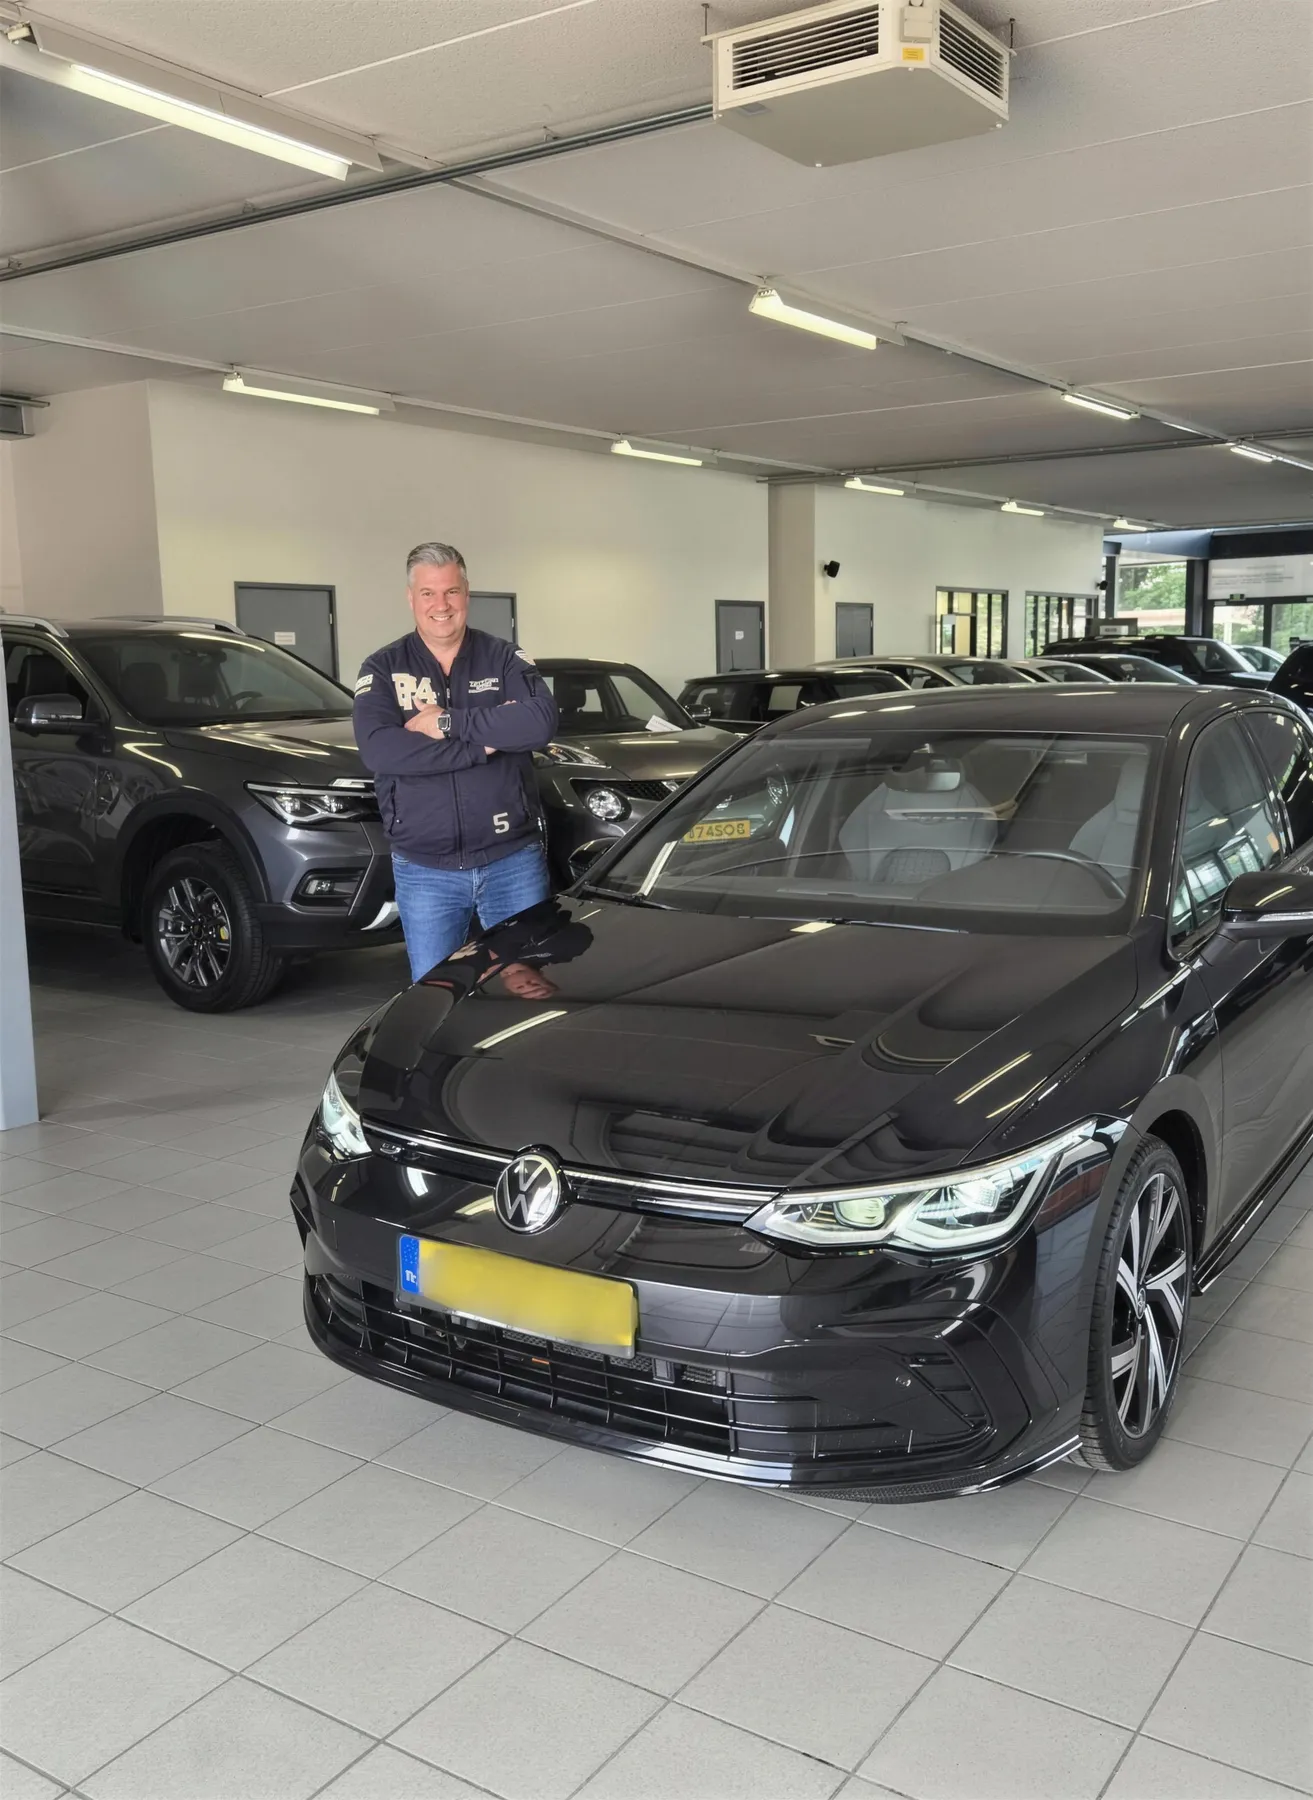 Volkswagen Golf R-Line
De Volkswagen Golf R-Line gaf Tom precies de upgrade die hij zocht.
“Binnen enkele dagen was alles geregeld, geen poetsvlek, geen stapels documenten. Dankzij Adriaans goede contacten kreeg ik een topauto. Ik ben superblij met mijn Golf R-Line, ga zo door.”
Lees verder ›
Unitedlease verzorgt de lease voor Melvin Winkeler Fotografie!
“United Lease heeft me goed en snel in het proces begeleid. Ook erg eerlijk met me geweest m.b.t. opties en keuzes. Dus voor een eerlijke, vriendelijke en snelle behandeling van je wensen kan ik United Lease zeker aanraden!”
Lees verder ›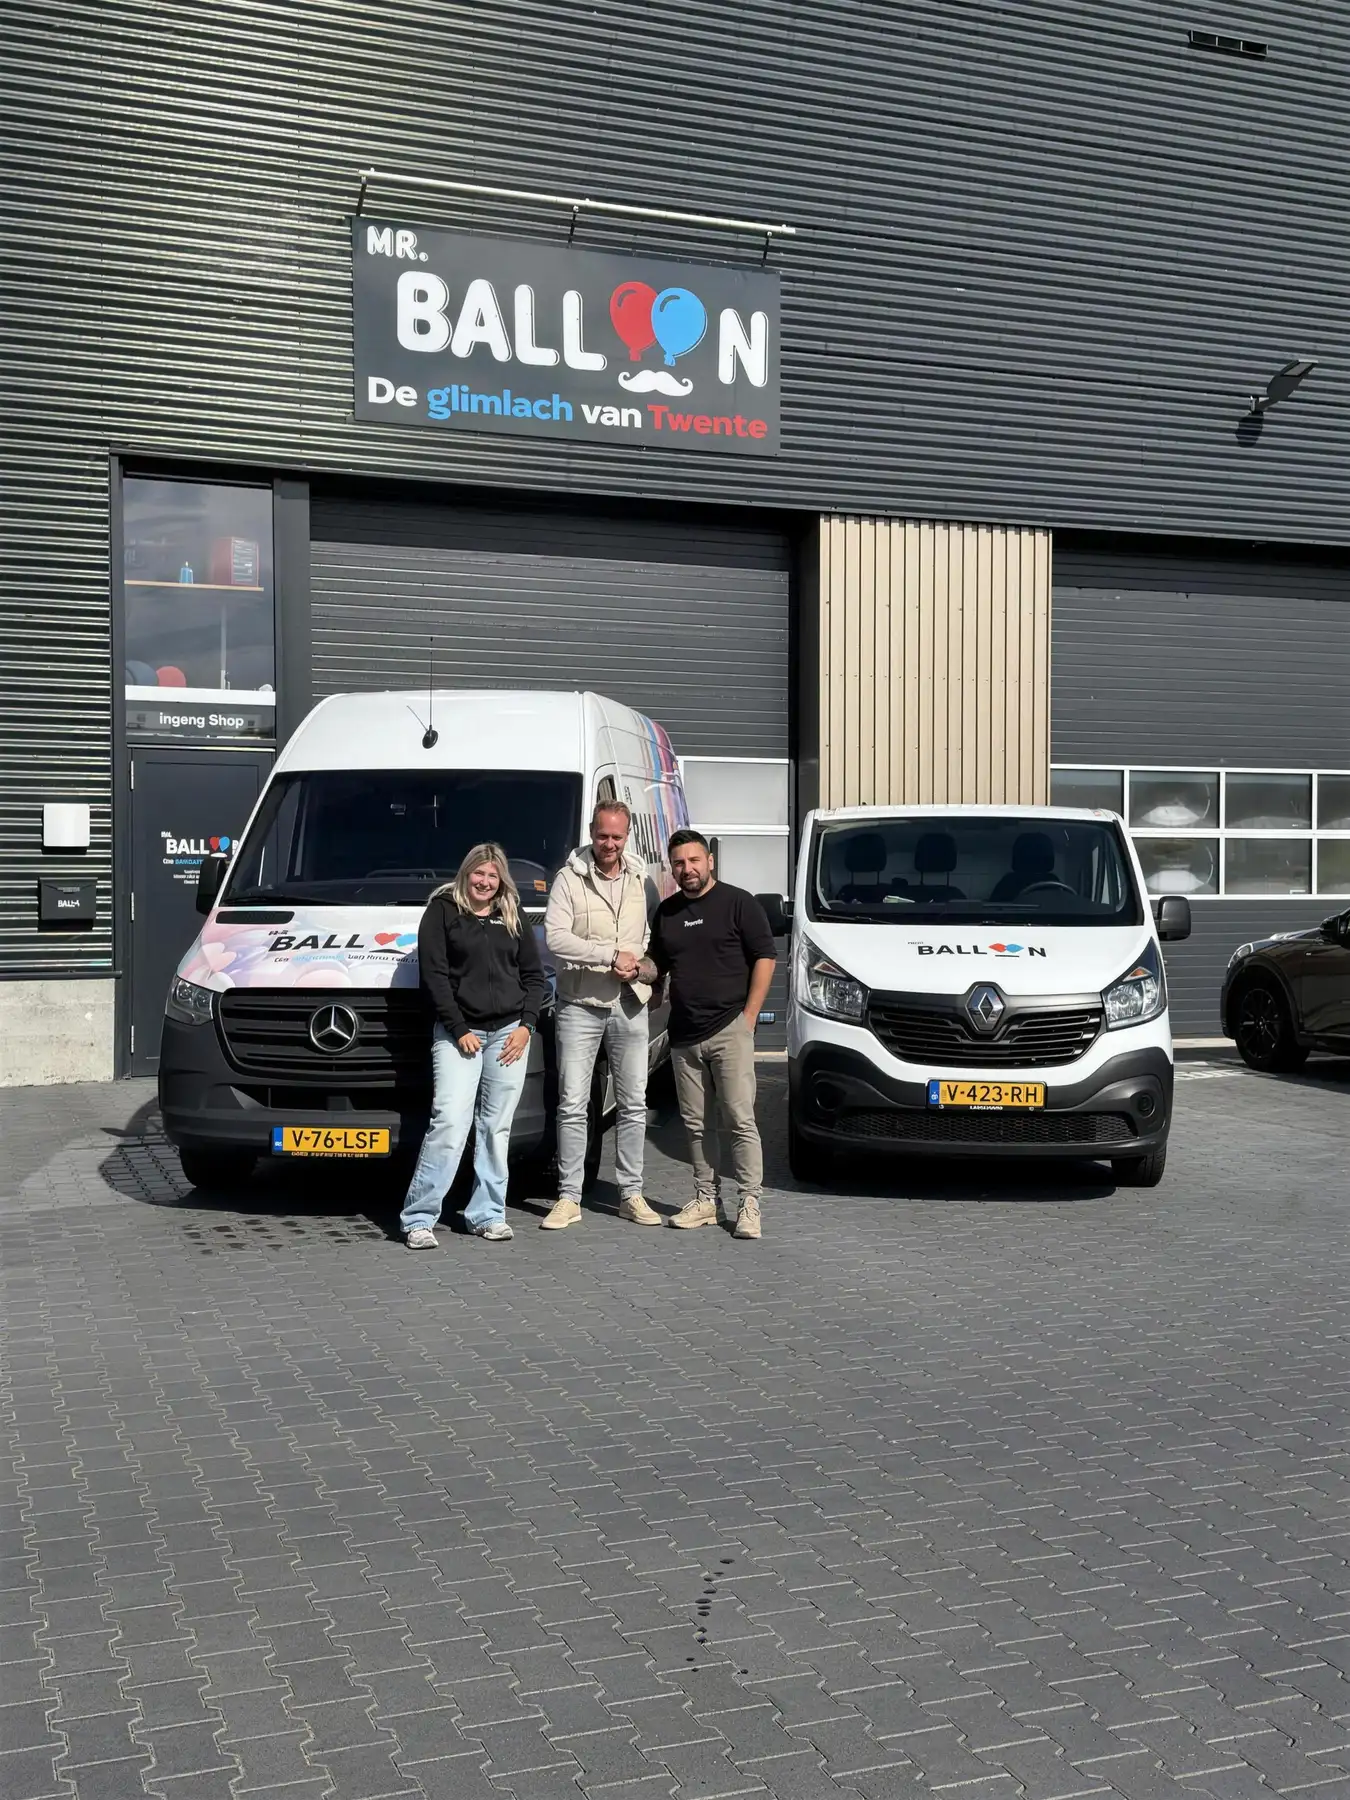
Klantverhaal | MR Balloon kiest voor zorgeloze mobiliteit met United Lease
“Onze bedrijfsbussen hebben wij via United Lease geregeld en daar zijn we ontzettend tevreden over. Super service, snelle en duidelijke communicatie en altijd een vlotte reactie op vragen. Alles is professioneel en soepel verlopen van begin tot eind.”
Lees verder ›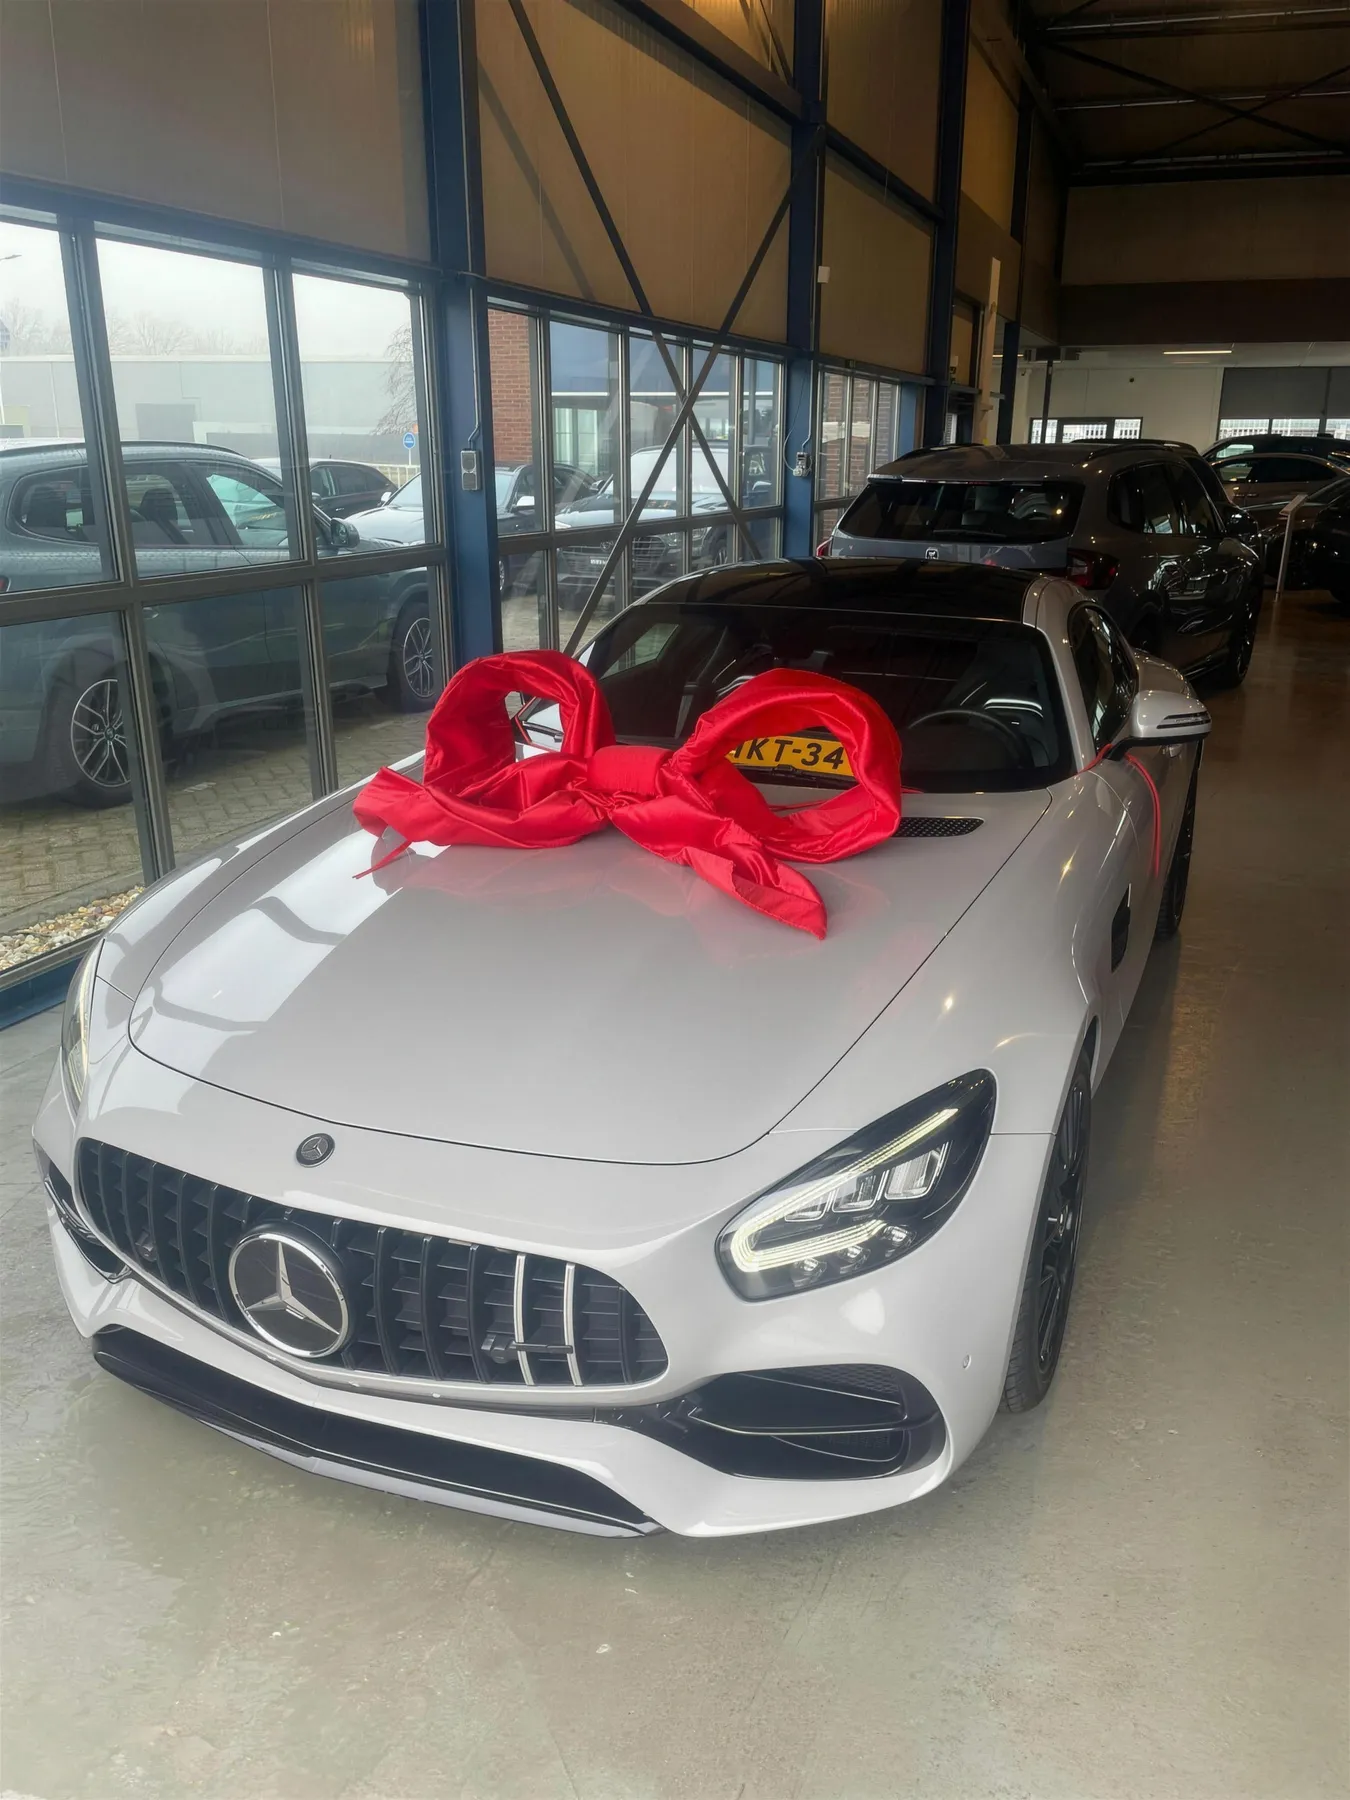 Mercedes-AMG GT
De Mercedes-AMG GT maakt Eds droom werkelijkheid
Lees verder › Mercedes-Benz Sprinter
Hoe United Lease Van Veen Service en Techniek hielp
“Een man die tijd geeft voor je als klant en vooral vriendelijk. Echt een aanrader!”
Lees verder › Renault 4
De Renault 4 is precies waar Manon naar zocht
Lees verder ›
Elias rijdt zorgeloos door met zijn nieuwe koeriersbus
Lees verder › Mercedes GLA SUV
De Mercedes GLA SUV geeft Pascal precies de luxe en uitstraling die hij zoekt.
“Top begeleiding van Unitedlease, ze denken in alle stappen mee en houden me volledig op de hoogte. Geen gedoe, geen jaarcijfers, gewoon perfect geregeld.”
Lees verder › Volkswagen
Met zijn Volkswagen bedrijfsbus kan Richard elke klus sneller oppakken.
“Na één bericht direct actie, snelle reacties, duidelijke uitleg en iemand die voor maximaal resultaat gaat. Top en supersnel geregeld.”
Lees verder ›84 reviews op GoogleKlanten aan het woord
Alle reviews op Google ›“Je merkt dat hij niet alleen een auto wil verkopen, maar echt het beste resultaat voor zijn klant wil behalen.”
“Hij heeft alles duidelijk uitgelegd, nam de tijd om mijn vragen te beantwoorden en hield me gedurende het hele proces goed op de hoogte.”
“Niks is teveel gevraagd en zelfs contact in de avond uren was geen probleem! Noah je ben een topper!”
“Wij hebben onze nieuw A3 in ontvangst mogen nemen. Zonder united lease was dit niet gelukt!”
“Goede service, goed contact gehad met Noah en fijn geholpen bij de aanschaf van een auto!”
Elders afgewezen? Elke maatschappij toetst anders. Krijg je bij de één nee, dan kan het bij een andere vaak wél. Wij vragen het aan bij 50+ maatschappijen.
Stel je vraag via WhatsAppVeelgestelde vragen over je auto verzekeren bij lease
Zit bij financial lease een verzekering inbegrepen?
Nee. Bij financial lease sluit je de verzekering zelf. De meeste financiers eisen daarbij cascodekking en laat zich op je polis aanmerken als begunstigde of pandhouder. Bij full operational lease zit de verzekering juist wél in je maandbedrag.
Moet ik bij financial lease verplicht allrisk?
Casco is meestal verplicht, zeker bij een jonge auto, maar of dat allrisk moet zijn en voor hoe lang, verschilt per financier. Eén financier eist allrisk zolang de auto nog geen vijf jaar oud is, een ander tot minstens veertien dagen na het einde van het contract, een derde tot teruggave van het voertuig. Het staat in jouw contract; wij zoeken het voor je op.
Moet je een leaseauto verzekeren?
Ja. De wettelijke verzekeringsplicht ligt bij de houder die de auto duurzaam in gebruik heeft, niet bij de eigenaar als zodanig. Bij full operational lease is dat al voor je geregeld in je maandbedrag; bij financial lease en bij netto operational lease moet je het zelf doen.
Wie krijgt de uitkering als mijn leaseauto total loss gaat?
De financier of leasemaatschappij, zolang er financiering op de auto zit. Wat er na aflossing overblijft is voor jou; is de uitkering lager dan je openstaande financiering, dan blijft er restschuld die van jou is.
Bouw ik schadevrije jaren op in een leaseauto?
Bij zakelijke operational lease niet; leasemaatschappijen gebruiken het landelijke register daarbij niet. Je kunt wel een leaseverklaring opvragen waarmee een verzekeraar je jaren alsnog kan laten registreren — doe dat direct aan het einde van je contract. Bij financial lease bouw je ze wel op, maar op naam van je onderneming.
Is mijn gereedschap in de bestelbus verzekerd?
Niet met de bestelautoverzekering. Losse spullen die niet in de bus gemonteerd zijn, vallen daar niet onder. Daarvoor heb je een eigen vervoer- of gereedschappenverzekering nodig, meestal met een braakeis.
Moet ik mijn auto zakelijk of privé verzekeren?
Staat de auto op naam van je onderneming, dan verzeker je hem zakelijk. Dat heeft gevolgen voor waar je schadevrije jaren worden opgebouwd en voor de btw- en bijtellingskant. Wij kijken daar bij het voorstel naar mee en verwijzen je voor de fiscale verwerking naar je accountant.
Wat kost onverzekerd rijden?
€ 500 boete (2026) voor een personenauto of bedrijfsauto, plus mogelijk een rijontzegging en een bedrag aan het Waarborgfonds. De RDW controleert elk voertuig minstens één keer per jaar via een registervergelijking, dus het valt altijd op.
Benieuwd wat jij per maand betaalt?
Wij vragen het aan bij 50+ maatschappijen en binnen 24 uur ligt je voorstel klaar.